Domain livepokern.de kaufen?
Wir ziehen mit dem Projekt
livepokern.de um.
Sind Sie am Kauf der Domain
livepokern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain livepokern.de kaufen?
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne steigern?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder steueroptimierte Finanzierungsstrukturen. Zudem können sie Gewinne steigern, indem sie ihre Kosten senken, Umsätze steigern, effizienter arbeiten und neue Geschäftsfelder erschließen. Eine professionelle steuerliche Beratung kann dabei helfen, die individuell besten Strategien zur Steueroptimierung und Gewinnsteigerung zu entwickeln. **
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne maximieren?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder Steuervergünstigungen. Zudem können sie Gewinne in steuergünstige Länder verlagern oder Steueroasen nutzen. Eine effiziente Steuerplanung und -beratung durch Experten kann dabei helfen, die steuerliche Belastung zu optimieren und die Gewinne zu maximieren. **

Ähnliche Suchbegriffe für Steuerliche Verantwortung
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne maximieren?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steueroptimierungsstrategien wie Abschreibungen, Investitionsabzüge und Steuervergünstigungen nutzen. Zudem können sie Gewinne maximieren, indem sie Kosten senken, Umsätze steigern und effizientere Geschäftsprozesse implementieren. Eine sorgfältige Steuerplanung und -beratung durch Experten kann Unternehmen dabei helfen, ihre steuerliche Belastung zu optimieren und ihre Gewinne zu maximieren. **
-
Ist es die einzige Verantwortung von Unternehmen, Gewinne zu erzielen?
Nein, die Verantwortung von Unternehmen geht über die reine Gewinnerzielung hinaus. Unternehmen haben auch eine soziale Verantwortung, um Umwelt- und Sozialstandards einzuhalten und zum Gemeinwohl beizutragen. Dies kann beispielsweise durch nachhaltiges Wirtschaften, faire Arbeitsbedingungen und soziales Engagement geschehen. **
-
Wie können Unternehmen nachhaltige Gewinne erwirtschaften und gleichzeitig soziale Verantwortung übernehmen?
Unternehmen können nachhaltige Gewinne erwirtschaften, indem sie ihre Geschäftspraktiken auf langfristige ökologische und soziale Ziele ausrichten. Sie können soziale Verantwortung übernehmen, indem sie fair bezahlen, gute Arbeitsbedingungen bieten und sich aktiv für Umweltschutz und soziale Projekte engagieren. Durch transparente Kommunikation und Partnerschaften mit Stakeholdern können Unternehmen Vertrauen aufbauen und langfristige Beziehungen aufbauen. **
-
Wie können Unternehmen ihre soziale Verantwortung verbessern und gleichzeitig ihre Gewinne steigern?
Unternehmen können ihre soziale Verantwortung verbessern, indem sie nachhaltige Geschäftspraktiken implementieren, wie z.B. Umweltschutzmaßnahmen und faire Arbeitsbedingungen. Durch den Aufbau einer positiven Unternehmenskultur und einer starken Markenreputation können sie das Vertrauen der Verbraucher gewinnen und langfristige Kundenbeziehungen aufbauen. Dies kann langfristig zu einer Steigerung der Gewinne führen, da ethische Unternehmen oft besser in der Lage sind, sich von der Konkurrenz abzuheben und neue Geschäftsmöglichkeiten zu erschließen. **

Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
Die steuerliche Absetzbarkeit der sozialen Verantwortung von Unternehmen, Taschenbuch von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8Die Steuerliche Absetzbarkeit Der Sozialen Verantwortung Von Unternehmen, Taschenbuch Von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
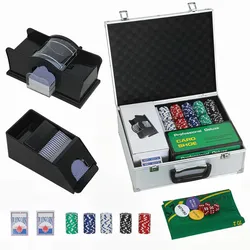
SPORTNOW Pokerkoffer abschließbar Pokerset mit Koffer 300 Chips Karten 5 Würfel DealerEntdecken Sie unser faszinierendes SPORTNOW Poker Set, welches Ihnen das Vegas-Feeling direkt ins Wohnzimmer bringt. Mit 300 professionellen Pokerchips, einem Kartenmischer und einer Kartenbox sorgt es für spannende Wettmomente. Praktisch in einem tragbaren Koffer verstaut, sind die Pokerchips stets einsatzbereit und gut sortiert. Ideal für packende Casinonächte mit Freunden und Familie, um Spielnächte durch ein unterhaltsames Pokererlebnis zu bereichern. Beschreibung: - Komplettset mit 300 Pokerchips, zwei Kartendecks, fünf Acrylwürfeln, Dealer-Button, Small Blind-Button, Big Blind-Button, Matte und drei Chiphaltern- Chips: 60 weiße Chips, 60 rote Chips, 60 blaue Chips, 60 grüne Chips, 60 schwarze Chips- Kartenmischer und Kartenschlitten des Poker Sets für einfaches und faires Spiel- Leichtes ABS-Gehäuse mit Schaumstoffpolstern zum Schutz der Chips- Das Gehäuse ist mit schützenden Aluminiumecken und -polstern ausgestattet- Geeignet für bis zu 8 Spieler für Texas Hold'em - Farbe: Silber- Material: Aluminium, ABS, PS, Acryl- Kofferabmessungen: 36L x 30B x 15H cm- Mattenabmessungen: 90L x 60B cm- Chip: Ø40 x 3,2H mm, 11,5 Gramm- Dealer Button: Ø49 x 5H mm, 13 Gramm- Blind Button: Ø48 x 4H mm, 6,5 Gramm Lieferumfang: ● 300 x Pokerchip● 2 x Kartenspiel● 5 x Würfel● 1 x Dealer-Button● 1 x Small Blind-Button● 1 x Big Blind-Button● 1 x Kartenmischgerät● 1 x Kartenschlitten● 3 x Chiphalter● 1 x Matte● 1 x Tragetasche● 1 x Bedienungsanleitung40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne steigern?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder steueroptimierte Finanzierungsstrukturen. Zudem können sie Gewinne steigern, indem sie ihre Kosten senken, Umsätze steigern, effizienter arbeiten und neue Geschäftsfelder erschließen. Eine professionelle steuerliche Beratung kann dabei helfen, die individuell besten Strategien zur Steueroptimierung und Gewinnsteigerung zu entwickeln. **
-
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne maximieren?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steuersparmodelle nutzen, wie z.B. Abschreibungen, Investitionsabzüge oder Steuervergünstigungen. Zudem können sie Gewinne in steuergünstige Länder verlagern oder Steueroasen nutzen. Eine effiziente Steuerplanung und -beratung durch Experten kann dabei helfen, die steuerliche Belastung zu optimieren und die Gewinne zu maximieren. **
-
Wie können Unternehmen ihre steuerliche Belastung minimieren und ihre Gewinne maximieren?
Unternehmen können ihre steuerliche Belastung minimieren, indem sie legale Steueroptimierungsstrategien wie Abschreibungen, Investitionsabzüge und Steuervergünstigungen nutzen. Zudem können sie Gewinne maximieren, indem sie Kosten senken, Umsätze steigern und effizientere Geschäftsprozesse implementieren. Eine sorgfältige Steuerplanung und -beratung durch Experten kann Unternehmen dabei helfen, ihre steuerliche Belastung zu optimieren und ihre Gewinne zu maximieren. **
-
Ist es die einzige Verantwortung von Unternehmen, Gewinne zu erzielen?
Nein, die Verantwortung von Unternehmen geht über die reine Gewinnerzielung hinaus. Unternehmen haben auch eine soziale Verantwortung, um Umwelt- und Sozialstandards einzuhalten und zum Gemeinwohl beizutragen. Dies kann beispielsweise durch nachhaltiges Wirtschaften, faire Arbeitsbedingungen und soziales Engagement geschehen. **
Ähnliche Suchbegriffe für Steuerliche Verantwortung
-
Wie können Unternehmen nachhaltige Gewinne erwirtschaften und gleichzeitig soziale Verantwortung übernehmen?
Unternehmen können nachhaltige Gewinne erwirtschaften, indem sie ihre Geschäftspraktiken auf langfristige ökologische und soziale Ziele ausrichten. Sie können soziale Verantwortung übernehmen, indem sie fair bezahlen, gute Arbeitsbedingungen bieten und sich aktiv für Umweltschutz und soziale Projekte engagieren. Durch transparente Kommunikation und Partnerschaften mit Stakeholdern können Unternehmen Vertrauen aufbauen und langfristige Beziehungen aufbauen. **
-
Wie können Unternehmen ihre soziale Verantwortung verbessern und gleichzeitig ihre Gewinne steigern?
Unternehmen können ihre soziale Verantwortung verbessern, indem sie nachhaltige Geschäftspraktiken implementieren, wie z.B. Umweltschutzmaßnahmen und faire Arbeitsbedingungen. Durch den Aufbau einer positiven Unternehmenskultur und einer starken Markenreputation können sie das Vertrauen der Verbraucher gewinnen und langfristige Kundenbeziehungen aufbauen. Dies kann langfristig zu einer Steigerung der Gewinne führen, da ethische Unternehmen oft besser in der Lage sind, sich von der Konkurrenz abzuheben und neue Geschäftsmöglichkeiten zu erschließen. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.